Santander Corretora: taxa 0
Santander Corretora
- 4,2
- 12.72K avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
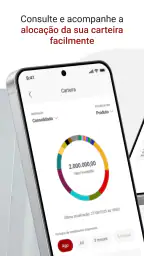
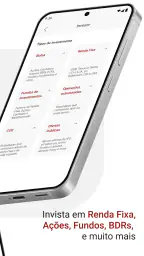
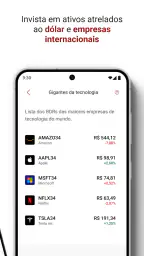
Santander Corretora: taxa 0 Prós e contras
Prós
- Abertura de conta e contratação de produtos feitas pelo celular.
- Permite acompanhar investimentos e posições em um só lugar.
- Integração prática para clientes que já usam o Santander.
- Informações de rentabilidade e movimentações são fáceis de consultar.
- Oferece acesso a diferentes classes de ativos para diversificar a carteira.
Contras
- A experiência pode ser menos intuitiva para investidores iniciantes.
- Alguns produtos exigem análise cuidadosa de riscos e condições.
- A oferta de investimentos pode variar conforme o perfil do cliente.
- Instabilidades no app podem dificultar operações em momentos movimentados.
- Taxa zero não significa ausência de custos em todos os produtos e serviços.
 Análise por All-app
Quando alguém me pergunta como começar a investir sem transformar a primeira experiência em uma aula complicada de mercado financeiro, eu costumo apontar para o Santander Corretora: taxa 0. O aplicativo foi feito para concentrar investimentos de renda fixa, bolsa de valores e fundos em um só lugar, e a proposta fica especialmente interessante para quem já tem alguma relação com o Santander ou quer conhecer uma corretora ligada ao banco. Minha impressão é que ele tenta reduzir a distância entre “deixar o dinheiro parado” e escolher um investimento com mais intenção, embora ainda exija atenção do usuário para entender risco, prazo e liquidez.
O app é gratuito e pertence à categoria de finanças. Ele é desenvolvido pela Santander Corretora, tem classificação livre e funciona em aparelhos Android a partir da versão 7.0. Na loja, aparece com média de 4,2 baseada em cerca de 72 mil avaliações, além de mais de 1 milhão de instalações. Esses números mostram que não se trata de uma ferramenta experimental, mas também não significam que a experiência será perfeita para todos os perfis.
O que esperar antes de começar
Eu não vejo o Santander Corretora como um aplicativo para quem quer apenas consultar o saldo da conta ou pagar contas. A finalidade aqui é investir. Isso muda bastante a forma de usar a plataforma: você precisa pensar no objetivo do dinheiro, no tempo que pode deixá-lo aplicado e no quanto aceita ver oscilações. A tela pode facilitar o acesso, mas não elimina essas decisões.
A versão atual é a 13.23.01699, e o aplicativo foi lançado em 16 de fevereiro de 2020. Na prática, o ponto mais importante não é a idade do app, mas a maneira como ele organiza as alternativas disponíveis. Eu esperaria encontrar caminhos para renda fixa, fundos e bolsa, em vez de uma experiência limitada a um único tipo de aplicação.
Para quem está começando, a renda fixa tende a ser a porta de entrada mais compreensível. Ela permite comparar prazo, rentabilidade e condições antes de confirmar. Já os fundos podem parecer simples porque alguém administra a carteira, mas continuam envolvendo riscos e custos que precisam ser lidos. A bolsa de valores é ainda mais sensível ao momento da compra e venda, portanto não deve ser tratada como uma extensão automática da conta corrente.
O melhor uso do aplicativo é transformar uma decisão vaga em uma escolha comparada. Em vez de simplesmente procurar “o investimento que rende mais”, eu recomendo começar perguntando: para que serve esse dinheiro? Se for uma reserva que pode ser necessária a qualquer momento, o prazo e a possibilidade de resgate pesam mais do que uma promessa de retorno maior.
Para quem a proposta faz sentido
Eu indicaria a plataforma a quem quer reunir diferentes modalidades de investimento e prefere uma experiência conectada ao ecossistema do Santander. Também pode ser uma alternativa interessante para quem está cansado de pesquisar várias corretoras e deseja começar com uma solução mais direta, sem pagar pelo download ou pela utilização básica do aplicativo.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
Ela faz menos sentido para quem procura análises extremamente avançadas, ferramentas profissionais de negociação ou uma experiência centrada em operações rápidas. Também não é a melhor escolha para quem espera que o aplicativo decida sozinho onde colocar o dinheiro. Mesmo com uma interface acessível, investir continua exigindo leitura e responsabilidade.
Primeira configuração sem atropelar decisões importantes
Depois de instalar, eu começaria com calma, conferindo se estou usando o aplicativo oficial da Santander Corretora e lendo cada etapa de acesso. O primeiro objetivo não deveria ser comprar qualquer produto, mas deixar a conta pronta para que a primeira aplicação seja consciente. O usuário iniciante costuma se preocupar apenas em conseguir entrar, quando a parte realmente importante vem logo depois: entender o próprio perfil e o destino do dinheiro.
Se você já é cliente Santander, a familiaridade pode tornar o caminho mais confortável. Ainda assim, eu não assumiria que ter conta no banco significa compreender automaticamente todos os investimentos apresentados. Conta bancária e conta de investimentos cumprem funções diferentes. O saldo disponível para movimentação diária não deve ser confundido com o valor que você pretende deixar aplicado.
Na configuração, vale separar três informações antes de navegar pelas ofertas: quanto você pretende investir, quando poderá precisar desse dinheiro e qual perda temporária conseguiria suportar sem abandonar o plano. Essa preparação simples evita um erro comum: escolher um produto apenas porque o rendimento exibido parece atraente.
Outro cuidado é observar a diferença entre liquidez e rentabilidade. Um investimento que pode ser resgatado com facilidade pode atender melhor a uma reserva, mesmo que outro produto apresente uma taxa maior. No aplicativo, eu usaria os detalhes de cada alternativa para conferir vencimento, condições de resgate e riscos antes de tocar no botão de confirmação.
Como ler as opções sem se perder
Eu sugiro começar por uma modalidade de cada vez. Primeiro, examine a renda fixa e entenda o que acontece até o vencimento. Depois, se fizer sentido para seu objetivo, compare fundos. Deixe a bolsa para quando você já estiver confortável com a possibilidade de variações e com a necessidade de acompanhar o investimento de maneira diferente.
Um detalhe que considero muito útil é anotar fora do app o motivo de cada aplicação. Pode ser “reserva para imprevistos”, “objetivo de médio prazo” ou “dinheiro que não vou usar agora”. Essa anotação funciona como uma barreira contra decisões impulsivas quando o mercado oscilar. O aplicativo mostra a carteira; a disciplina de não mexer nela por ansiedade depende do usuário.
Também não confundiria a ausência de taxa de corretagem anunciada na proposta com ausência de qualquer outra condição financeira. Antes de investir, eu leria a descrição completa do produto, os custos eventualmente associados, a tributação aplicável e as regras de resgate. A expressão taxa 0 é atraente, mas não substitui a leitura do investimento escolhido.
A primeira ação que realmente conta
Para mim, a primeira vitória no Santander Corretora não é simplesmente abrir uma tela de compra. É concluir uma aplicação que tenha relação clara com um objetivo pessoal. Por exemplo, imagine que você recebeu parte do salário e decidiu separar uma quantia que não será usada nas próximas semanas. Em vez de escolher o primeiro produto da lista, eu compararia alternativas de renda fixa compatíveis com esse prazo e só confirmaria depois de entender como o dinheiro poderá ser retirado.
Esse fluxo é mais seguro do que começar pela bolsa por curiosidade. A bolsa pode ser interessante para quem aceita oscilações e quer investir com horizonte mais longo, mas uma queda logo depois da primeira compra pode assustar quem ainda não sabe diferenciar volatilidade de perda definitiva. O app facilita o acesso, porém não transforma uma operação de renda variável em uma decisão de baixo risco.
Para fundos, eu prestaria atenção ao objetivo da carteira, ao nível de risco, ao prazo de resgate e ao que está por trás do desempenho passado. Um fundo que teve bom resultado em determinado período não garante repetição. A praticidade de delegar a gestão não elimina a necessidade de saber onde o dinheiro está sendo aplicado.
Depois de confirmar a primeira aplicação, eu salvaria mentalmente três referências: o nome do produto, o prazo e a data em que pretendo revisar a decisão. Não é necessário acompanhar cada mudança diariamente, especialmente em uma aplicação de longo prazo. A revisão deve acontecer quando houver mudança no objetivo, na renda ou na necessidade de liquidez.
Um cenário cotidiano para começar melhor
Suponha que você queira separar dinheiro para uma despesa planejada, mas ainda não sabe exatamente o mês em que ela ocorrerá. Nesse caso, eu evitaria prender todo o valor em uma aplicação com vencimento rígido. Usaria o aplicativo para comparar opções e priorizaria uma alternativa compatível com a possibilidade de precisar do dinheiro antes. O ganho potencial é apenas uma parte da decisão; conseguir acessar o valor na hora certa pode ser mais importante.
Em outro cenário, imagine que você já tenha uma reserva e queira destinar uma pequena parcela a um objetivo de longo prazo. Aí pode fazer sentido estudar fundos ou bolsa, desde que você aceite oscilações e não precise desse dinheiro para pagar contas. A separação entre os dois montantes é essencial. Misturar reserva de emergência com investimento de maior risco costuma gerar resgates apressados.
Essa organização é uma das vantagens práticas de ter renda fixa, fundos e bolsa reunidos no mesmo ambiente: você pode pensar na carteira como um conjunto de objetivos diferentes. A desvantagem é que a variedade também pode confundir. Mais opções não significam automaticamente uma carteira melhor.
Confusões comuns que eu evitaria
A primeira confusão é achar que “sem taxa de corretagem” significa que qualquer investimento será vantajoso. A gratuidade pode reduzir uma barreira de entrada, mas o retorno, o risco, a tributação e a liquidez continuam dependendo do produto. Eu trataria a taxa de corretagem como um item da decisão, não como o motivo inteiro para investir.
A segunda é comparar apenas o percentual de rendimento exibido. Uma taxa maior pode vir acompanhada de prazo mais longo, resgate menos conveniente ou risco diferente. Para uma pessoa que talvez precise do dinheiro, a opção aparentemente menos rentável pode ser mais adequada. O melhor produto é aquele que combina com a finalidade, não necessariamente o que aparece primeiro com o maior número.
A terceira confusão envolve a bolsa. Comprar ações ou outros ativos de renda variável não equivale a guardar dinheiro em uma aplicação previsível. O valor pode subir e cair, e a experiência exige tolerância emocional. Se você abre o app várias vezes por dia e sente vontade de vender a cada oscilação, talvez seja melhor começar por uma modalidade mais simples e estudar antes de avançar.
Também é comum esquecer o prazo de resgate. Eu sempre verificaria quando o dinheiro realmente estará disponível após solicitar uma retirada. Essa informação muda completamente a escolha para uma reserva de emergência. Não adianta ter um investimento com bom desempenho se ele não atende ao momento em que você precisa pagar uma despesa.
Onde a experiência pode gerar atrito
Minha principal ressalva é que a presença de várias classes de investimento pode dar uma falsa sensação de simplicidade. O aplicativo reúne os caminhos, mas o iniciante ainda precisa interpretar termos financeiros, condições e riscos. Quem nunca investiu pode sentir falta de uma orientação mais didática antes de tomar a primeira decisão, e eu não usaria a plataforma como substituta de educação financeira.
Outra limitação é a adequação ao perfil. Usuários que desejam gráficos avançados, acompanhamento minucioso de mercado ou uma rotina de negociação profissional podem preferir uma corretora especializada nesse tipo de operação. O Santander Corretora parece mais conveniente para centralizar investimentos e começar com organização do que para servir como estação de trabalho de um operador ativo.
Também existe um trade-off entre conveniência e independência. Para quem já utiliza serviços do Santander, manter tudo próximo pode facilitar a rotina. Para quem quer comparar muitas instituições, produtos e experiências diferentes, uma plataforma independente pode oferecer uma visão mais ampla. Eu escolheria com base no modo como você pretende investir, não apenas na marca conhecida.
O próximo passo depois da primeira aplicação
Após a primeira compra, eu não sairia imediatamente procurando outro produto. Primeiro, conferiria se a aplicação aparece corretamente na carteira e se os detalhes correspondem ao que foi escolhido. Depois, criaria uma rotina de revisão espaçada: verificar se o investimento ainda combina com o objetivo, se o prazo continua adequado e se a quantia investida não compromete o orçamento.
Quando a renda aumentar ou uma dívida cara for quitada, pode ser um bom momento para rever os aportes. O aplicativo pode ajudar a executar essa decisão, mas a ordem das prioridades continua sendo pessoal. Eu não investiria dinheiro que deveria ser usado para despesas essenciais apenas porque a plataforma torna a aplicação rápida.
Para evoluir, estudaria uma nova modalidade somente depois de entender a anterior. Se comecei pela renda fixa, posso aprender como fundos funcionam antes de considerar a bolsa. Esse caminho gradual reduz a chance de montar uma carteira cheia de produtos que não consigo explicar. Se você não sabe por que comprou algo, fica muito mais difícil saber quando manter, ajustar ou resgatar.
Uma dica pouco óbvia é tratar cada investimento como uma tarefa com prazo de revisão, e não como uma compra definitiva. A vida muda: uma mudança de emprego, uma despesa familiar ou um objetivo novo podem alterar a necessidade de liquidez. Ter esse compromisso de revisão evita tanto o abandono completo da carteira quanto a movimentação excessiva por impulso.
Minha conclusão para quem está começando
Eu vejo o Santander Corretora: taxa 0 como uma porta de entrada conveniente para quem quer explorar renda fixa, fundos e bolsa sem pagar pelo acesso ao aplicativo. A gratuidade e a presença de diferentes modalidades ajudam, e o alcance de mais de 1 milhão de instalações reforça que a solução já faz parte da rotina de muitos usuários. Ainda assim, a facilidade de tocar em “investir” não deve ser confundida com simplicidade financeira.
Eu recomendaria começar pequeno, com um objetivo definido e uma modalidade que você consiga explicar em suas próprias palavras. Antes de confirmar, confira prazo, liquidez, risco, custos e tributação. Depois, acompanhe com moderação e evite transformar cada oscilação em motivo para mudar de ideia.
Para quem já está no Santander e deseja organizar investimentos em um ambiente familiar, a proposta é bastante razoável. Para quem busca ferramentas profissionais, ampla comparação entre instituições ou operações frequentes de renda variável, talvez outra corretora seja mais adequada. No meu caso, o ponto forte está na combinação entre acesso gratuito e variedade; o ponto de atenção é a responsabilidade que continua inteiramente nas mãos do investidor.
Se você entrar com expectativas realistas, usar a renda fixa como ponto de partida quando ela combinar com seu objetivo e avançar para fundos ou bolsa somente depois de estudar, o aplicativo pode cumprir bem seu papel. O primeiro sucesso não é obter um resultado extraordinário: é fazer uma escolha coerente, saber por que você a fez e conseguir manter o plano sem comprometer sua tranquilidade financeira.
Perguntas frequentes
O que é o Santander Corretora: taxa 0?
O Santander Corretora: taxa 0 é uma plataforma de investimentos voltada a clientes que desejam comprar e vender produtos financeiros pelo celular ou por outros canais digitais. A proposta de taxa zero pode facilitar o acesso a determinados investimentos, mas é importante verificar no aplicativo quais produtos realmente se enquadram na isenção, além de consultar eventuais custos operacionais, impostos e condições específicas antes de confirmar qualquer ordem.
A taxa zero vale para todos os investimentos e operações?
Não necessariamente. A expressão “taxa 0” costuma estar relacionada a produtos ou operações específicas, e não significa que todos os investimentos sejam totalmente gratuitos. Durante a utilização, é recomendável conferir a tabela de tarifas, as regras promocionais e os custos associados a cada ativo, como corretagem, custódia, emolumentos, taxas de administração, impostos ou despesas cobradas pelo próprio produto. As condições podem mudar conforme o perfil e o tipo de operação.
É preciso ser cliente do Santander para usar a corretora?
Em geral, o acesso completo a uma corretora vinculada ao Santander pode exigir relacionamento com o banco, conta corrente ou cadastro de investidor aprovado. O processo pode incluir validação de identidade, preenchimento de informações financeiras e definição do perfil de risco. Antes de baixar o aplicativo, vale confirmar os requisitos atuais na página oficial, pois as regras de abertura, integração com a conta e disponibilidade de produtos podem ser alteradas.
Quais tipos de investimentos estão disponíveis no Santander Corretora?
A oferta pode incluir diferentes categorias, como ações, fundos imobiliários, fundos de investimento, renda fixa, ETFs e outros produtos disponíveis conforme o cadastro do cliente e o perfil de risco identificado. A variedade, entretanto, pode variar por região, tipo de conta, atualização da plataforma e regras do mercado. O investidor deve ler o material de cada produto, avaliar liquidez, riscos e rentabilidade, lembrando que resultados passados não garantem ganhos futuros.
O Santander Corretora: taxa 0 é seguro para investir?
A plataforma utiliza mecanismos de autenticação e recursos de segurança associados aos serviços digitais do Santander, mas nenhum aplicativo elimina completamente os riscos de golpes, vazamento de credenciais ou decisões financeiras inadequadas. Baixe somente a versão oficial, confira o desenvolvedor na loja, mantenha o sistema atualizado e nunca compartilhe senhas ou códigos. Além disso, segurança tecnológica não significa garantia de rentabilidade: todo investimento envolve riscos que devem ser analisados previamente.